Получили акт выездной или камеральной налоговой проверки с доначислениями? Проводим аудит документов в акте налоговой проверки, находим ошибки в акте инспекции и готовим возражения, которые снижают сумму недоимки в досудебном порядке до принятия решения о доначислении.
Договор в течение 10 дней с даты акта - скидка 10% на сопровождение
Работаем с бизнесом, у которого есть реальные активы и операции - а значит, есть что терять и есть за что бороться.
Ошибки инспекции, на которых строим возражения
Не абстрактная «команда специалистов», а два человека, которые лично проверяют акт и готовят возражения.

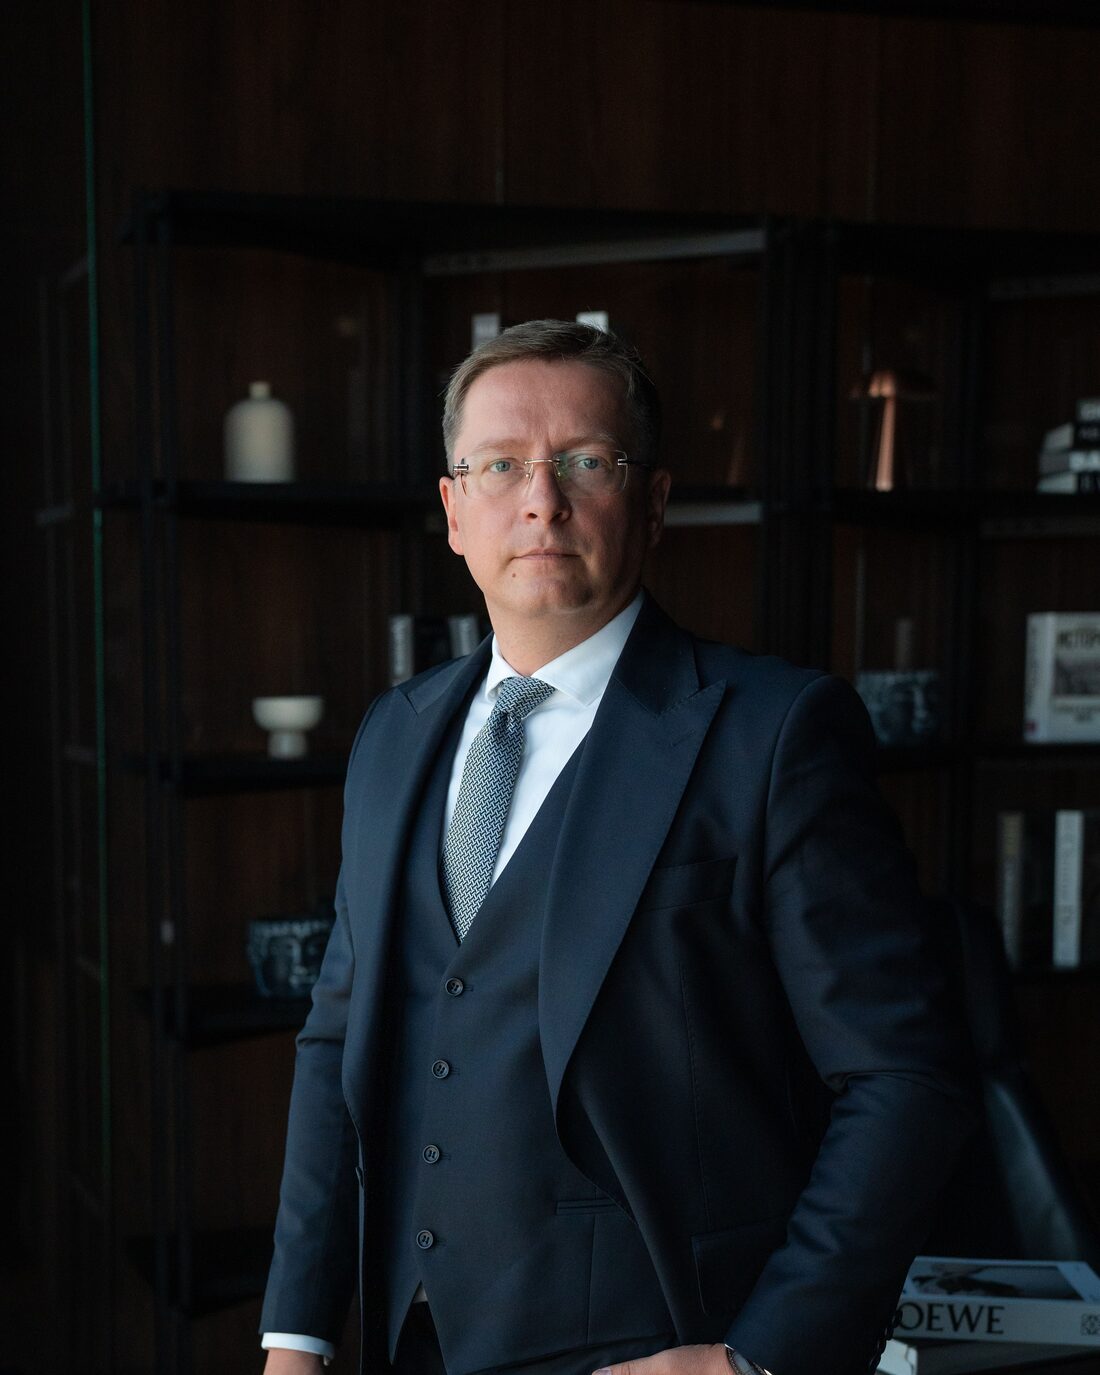
Руководитель отдела по составлению возражений на акты налоговых проверок.
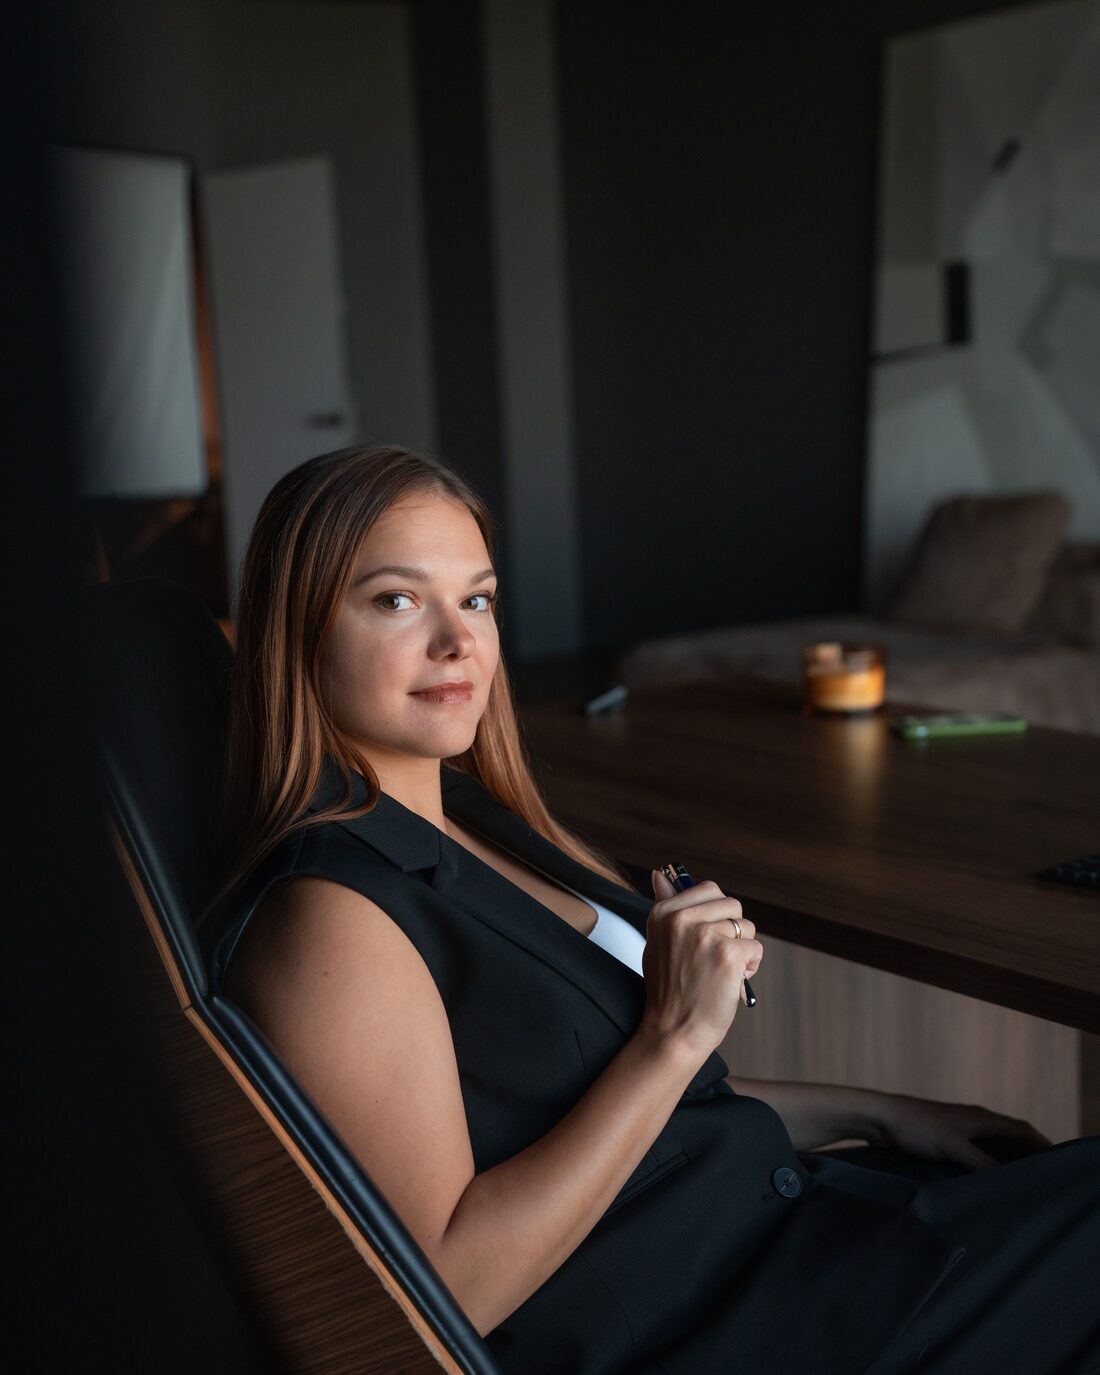
Руководитель отдела судебной практики по налоговым спорам.
На заявление доводов у вас есть один месяц. Дальше решение вступает в силу без вашего участия.
Что будет, если не подать возражения или подать их слабыми
Укажите сумму доначислений из акта — покажем, сколько придётся заплатить вместе со штрафом и пенями.
Расчёт для организаций. Ориентировочный расчёт по ст. 75 и 122 НК РФ. Возражения на акт — первый досудебный шанс снизить эту сумму. Точная оценка — после предварительной оценки рисков.
От начала проверки до решения вышестоящего налогового органа или суда.
Подключаемся ещё до акта: помогаем отвечать на требования инспекции, готовим к допросам, контролируем сроки и законность действий проверяющих.
Вы присылаете акт, мы оцениваем перспективы и определяем стоимость услуг.
Налоговый юрист, аудитор и эксперт по судебной практике изучают документы.
Формируем правовую позицию и структуру возражений.
Готовим текст возражения со ссылками на нормы права и судебную практику.
Отправляем документы в налоговую и сопровождаем клиента на рассмотрении.
Если инспекция не приняла возражения — обжалуем решение в вышестоящем налоговом органе, а при необходимости представляем интересы в арбитражном суде.
Снижение доначислений, рассрочка платежа или полное снятие претензий.
Компании доначислили НДС и налог на прибыль — около 180 миллионов рублей. На стадии возражений на акт налоговой проверки требования снизили более чем на 10 миллионов за счёт найденных в расчётах инспекции ошибок. На стадии апелляционной жалобы в Управление ФНС — ещё примерно на 80 миллионов: доказали, что часть налогов уже была уплачена, а часть операций не подлежит налогообложению. В итоге доначисления уменьшены примерно вдвое.
Компании доначислили около 60 миллионов рублей налогов: инспекция сочла, что расходы не соответствуют объёму выпущенной продукции. Возражения на акт инспекция не приняла. К апелляционной жалобе в Управление ФНС мы приложили заключение эксперта, обосновавшее фактические расходы. Требования снижены примерно в пять раз — результат устроил доверителя, и судебное разбирательство не понадобилось.
По итогам выездной проверки компании доначислили около 190 миллионов рублей НДС и налога на прибыль: инспекция не принимала вычеты по поставщикам. На стадии возражений на акт удалось договориться с налоговым органом о снижении доначислений почти в четыре раза. Доверитель согласился с итоговой суммой без обращения в арбитражный суд и получил рассрочку уплаты на два года.
* Суммы округлены. В силу конфиденциальности мы не раскрываем данные наших доверителей.
Сразу после получения акта налоговой проверки - на подачу возражений отводится ограниченный срок, и чем раньше вы обратитесь, тем больше времени остаётся на качественную проработку.
Да, если в акте есть арифметические, процессуальные ошибки или слабая доказательная база - а такие нарушения встречаются в большинстве проверок.
Во многих случаях - да, на стадии возражений и рассмотрения материалов проверки, ещё до вынесения итогового решения инспекции.
Акт налоговой проверки и расчёты налогового органа - этого достаточно, чтобы провести предварительную оценку рисков и перспектив.
Нужна консультация? Оставьте заявку - менеджер свяжется с вами в ближайшее время и оценит перспективы.
